Ma contribution
Modélisation du parcours et réalisation de la démonstration publique
Le résultat
Le visiteur peut examiner le lien entre une version du devis, son approbation, la facture produite et le solde. L'exemple rend les règles de gestion visibles au lieu de les cacher derrière un tableau de bord.
01
Le problème
Un devis ne se résume pas à un total. Une fois une version approuvée, les modifications ultérieures ne doivent pas changer discrètement l'entente. Les factures et les paiements doivent conserver un lien clair avec les travaux approuvés.
02
Contexte opérationnel
Demo Contractor est une entreprise fictive. Cette reconstitution isolée illustre un processus de gestion sans publier de dossiers clients ni prétendre décrire l'état actuel d'un système administratif privé.
03
Ma contribution
J'ai modélisé le parcours en états explicites de documents et de registre, avec historique des versions, préalables d'approbation et montants déterministes. L'exemple conserve les données du visiteur dans son navigateur et identifie chaque document exporté comme une démonstration.
04
Contraintes
- Parties fictives et prix synthétiques; aucune adresse client, aucun identifiant fiscal ni renseignement bancaire.
- Calculs en cents entiers avec arrondi explicite au demi supérieur.
- Une version approuvée reste inchangée lors de la modification d'un nouveau brouillon.
- Aucune signature réelle, aucun débit, message ou compte client externe.
05
Choix de réalisation
- Conserver des données versionnées dans IndexedDB pour reprendre après un rechargement sans créer de serveur partagé.
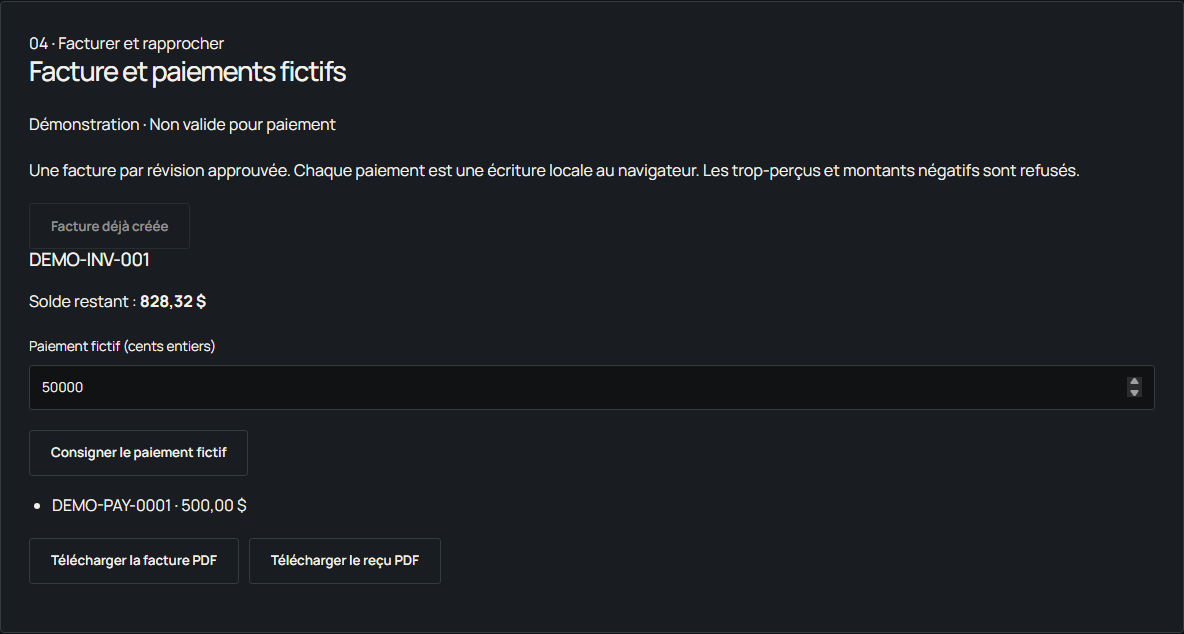
- Produire une facture uniquement à partir d'une version approuvée et empêcher les doublons pour cette version.
- Traiter un paiement comme une écriture locale bornée; refuser les montants négatifs et les trop-payés.
- Exporter un document lisible avec des références déterministes et une mention de démonstration non payable bien visible.
06
Solutions envisagées
- Modifier un devis unique et mutable effacerait le lien entre l'approbation et la portée acceptée.
- Une animation de progression masquerait les véritables règles métier et la persistance des données.
- Relier un fournisseur de paiements ou envoyer de vraies factures dépasserait la portée de la démonstration.
07
Approche de validation
- Les versions du devis restent indépendantes; l'approbation précède la facturation.
- Unicité des factures, calcul du solde, récupération après rechargement et erreurs de stockage.
- Deux contextes de navigateur restent isolés; la remise à zéro ne touche que les données de démonstration.
08
Ce que montre l'exemple
Le visiteur peut examiner le lien entre une version du devis, son approbation, la facture produite et le solde. L'exemple rend les règles de gestion visibles au lieu de les cacher derrière un tableau de bord.
09
Limites des éléments présentés
- Le stockage local au navigateur n'est pas un système comptable multiutilisateur.
- Le calcul fiscal présenté est une règle de démonstration, pas un conseil fiscal.
- Une approbation de démonstration n'est pas une signature électronique juridiquement contraignante; une écriture de paiement ne transfère pas d'argent.
Examiner le travail
Un besoin semblable dans votre organisation ?
Cet exemple peut servir de point de départ pour définir votre propre projet, ses dépendances et ses critères de réussite.